(一)历史成本 。在历史成本计量下,资产按照购置时支付的现金或者现金等价物的金额,或者按照购置资产时所付出的对价的公允价值计量 。负债按照因承担现时义务而实际收到的款项或者资产的金额,或者承担现时义务的合同金额,或者按照日常活动中为偿还负债预期需要支付的现金或者现金等价物的金额计量 。
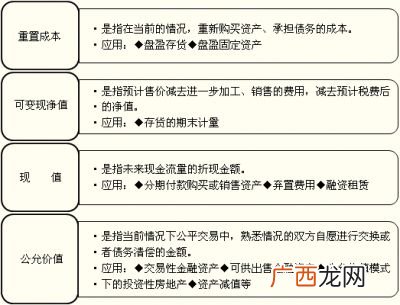
(二)重置成本 。在重置成本计量下,资产按照现在购买相同或者相似资产所需支付的现金或者现金等价物的金额计量 。负债按照现在偿付该项债务所需支付的现金或者现金等价物的金额计量 。
【如何通俗理解会计计量属性,最基本的会计计量属性?】(三)可变现净值 。在可变现净值计量下,资产按照其正常对外销售所能收到现金或者现金等价物的金额扣减该资产至完工时估计将要发生的成本、估计的销售费用以及相关税费后的金额计量 。
(四)现值 。在现值计量下,资产按照预计从其持续使用和最终处置中所产生的未来净现金流量的折现金额计量 。负债按照预计期限内需要偿还的未来净现金流出量的折现金额计量 。
(五)公允价值 。在公允价值计量下,资产和负债按照在公平交易中,熟悉情况的交易双方自愿进行资产交换或者债务清偿的金额计量 。
文章插图
最基本的会计计量属性?
一)历史成本 。在历史成本计量下,资产按照购置时支付的现金或者现金等价物的金额,或者按照购置资产时所付出的对价的公允价值计量 。负债按照因承担现时义务而实际收到的款项或者资产的金额,或者承担现时义务的合同金额,或者按照日常活动中为偿还负债预期需要支付的现金或者现金等价物的金额计量 。
(二)重置成本 。在重置成本计量下,资产按照现在购买相同或者相似资产所需支付的现金或者现金等价物的金额计量 。负债按照现在偿付该项债务所需支付的现金或者现金等价物的金额计量 。
(三)可变现净值 。在可变现净值计量下,资产按照其正常对外销售所能收到现金或者现金等价物的金额扣减该资产至完工时估计将要发生的成本、估计的销售费用以及相关税费后的金额计量 。
(四)现值 。在现值计量下,资产按照预计从其持续使用和最终处置中所产生的未来净现金流量的折现金额计量 。负债按照预计期限内需要偿还的未来净现金流出量的折现金额计量 。
(五)公允价值 。在公允价值计量下,资产和负债按照在公平交易中,熟悉情况的交易双方自愿进行资产交换或者债务清偿的金额计量 。
- 如何创建一个好的用户ID 用户ID是什么意思解释
- 如何查询惠普售后维修服务点?
- ?“不发展是最大的不安全” 我国人工智能如何弯道超车
- 解析命理学中如何分析命主日后能否成为富贵中人
- 命理学中流年与大运的冲克该如何分析命主的吉凶祸福
- 腰椎太疼怎么缓解 如何缓解腰椎疼痛
- 如何查询联想维修点?
- 吸了一天甲醛如何自救
- 屋面下坎梁和上坎如何区分
- 如何在官网下载Galaxy Wearable?